O crescimento do faturamento é um indicador relevante para avaliar o desempenho de uma empresa, mas nem sempre representa um aumento proporcional na disponibilidade de caixa.
Em operações com vendas a prazo, existe um intervalo entre a realização da receita e a entrada efetiva dos recursos, período em que compromissos financeiros continuam exigindo liquidez.
Esse descasamento pode ampliar a necessidade de capital de giro, especialmente em empresas que administram volumes expressivos de recebíveis, estoques e obrigações com fornecedores.
Dito isso, compreender o ciclo financeiro é fundamental para avaliar a capacidade de financiamento das operações, antecipar necessidades de recursos e estruturar decisões que contribuam para a previsibilidade do fluxo de caixa.
O que o ciclo financeiro revela sobre a disponibilidade de caixa?
O ciclo financeiro representa o período entre o pagamento dos compromissos relacionados à operação e o recebimento dos valores provenientes das vendas.
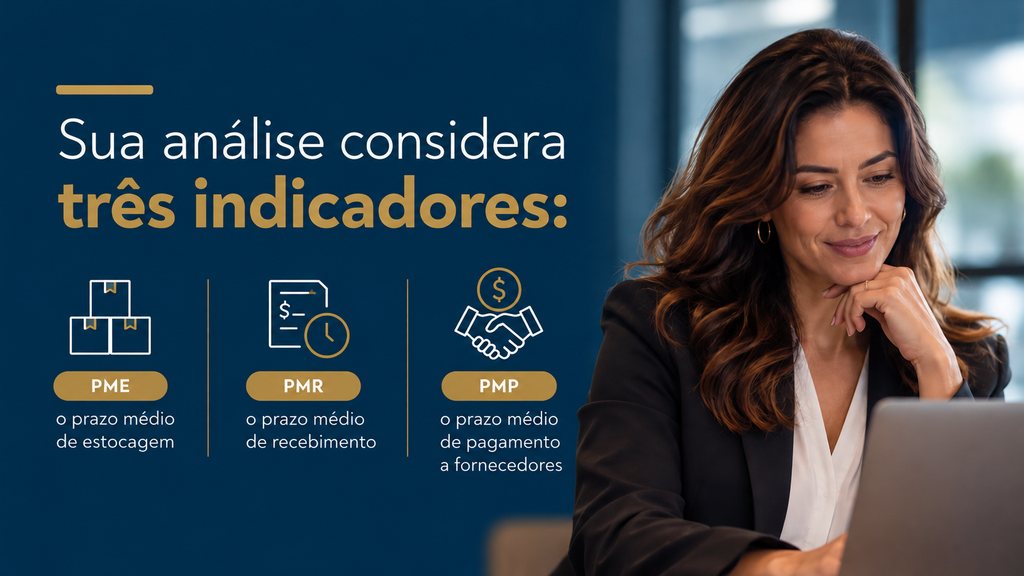
A relação entre esses indicadores permite identificar por quanto tempo a empresa precisa sustentar suas atividades antes de converter suas operações em recursos disponíveis.
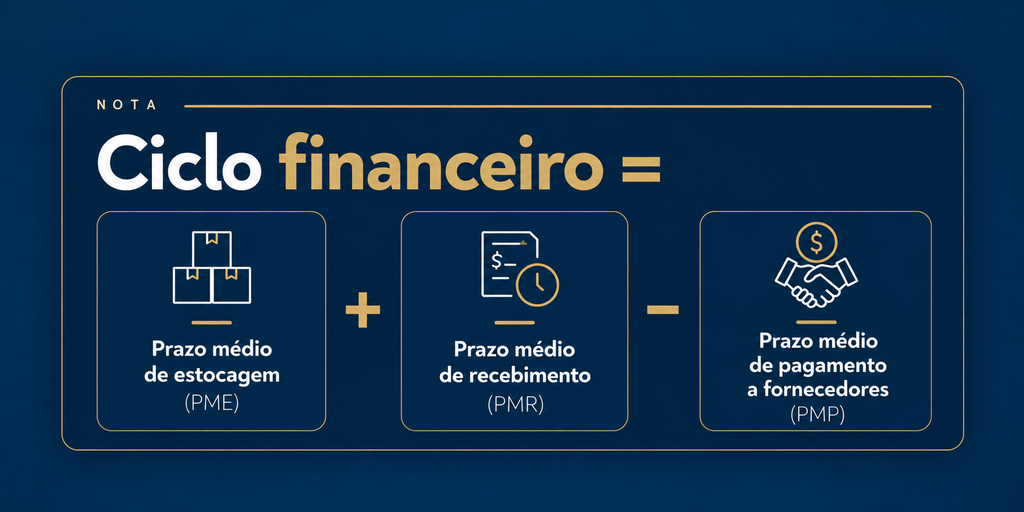
Enquanto o ciclo operacional compreende o intervalo entre a entrada dos estoques e o recebimento das vendas, o ciclo financeiro considera também o prazo concedido pelos fornecedores, demonstrando o período efetivamente financiado pela empresa.
Quanto maior esse intervalo, maior tende a ser a necessidade de recursos para manter as operações, embora o impacto financeiro dependa também do volume de negócios, das margens e das condições de pagamento e recebimento.
Como os prazos de recebimento e pagamento influenciam o capital de giro?
A necessidade de capital de giro está diretamente relacionada à dinâmica dos ativos e passivos operacionais. Quando os recursos permanecem comprometidos em estoques e contas a receber por períodos superiores aos prazos de pagamento, a empresa precisa financiar essa diferença.
Considere uma operação com prazo médio de estocagem de 30 dias, recebimento das vendas em 60 dias e pagamento aos fornecedores em 40 dias. Nesse cenário, o ciclo financeiro é de 50 dias.
Isso significa que, em média, a empresa precisa financiar 50 dias de sua operação até que os recursos das vendas sejam efetivamente recebidos.
Se o prazo médio de recebimento aumentar para 75 dias, mantendo os demais indicadores constantes, o ciclo financeiro passará para 65 dias.
A diferença representa um período adicional de financiamento da atividade, com possíveis impactos sobre a disponibilidade de caixa e a necessidade de capital.
Em operações de grande porte, pequenas alterações nos prazos podem representar valores relevantes, especialmente quando associadas a volumes elevados de faturamento e compromissos recorrentes.
Por isso, a análise isolada das receitas ou dos saldos disponíveis não é suficiente para compreender a estrutura financeira de uma empresa. É necessário considerar como os prazos se relacionam e de que maneira influenciam a conversão das vendas em liquidez.
Leia o post onde falamos sobre isso:
Por que o crescimento das vendas pode aumentar a necessidade de capital de giro?
O aumento das vendas pode exigir investimentos adicionais em estoques, matéria-prima, logística, produção e estrutura operacional antes que os respectivos recebimentos ocorram.
Em empresas que comercializam a prazo, essa expansão pode elevar o saldo de contas a receber e ampliar o volume de recursos comprometidos na operação.
Dessa forma, uma empresa pode apresentar crescimento consistente de faturamento e, simultaneamente, enfrentar maior pressão sobre seu fluxo de caixa.
O cenário se torna especialmente relevante quando o aumento da demanda não é acompanhado por uma revisão dos prazos comerciais, das condições negociadas com fornecedores e da estrutura de financiamento disponível.
Para os gestores financeiros, o desafio está em assegurar que a expansão das atividades seja acompanhada por recursos compatíveis com o ritmo da operação.
Isso exige avaliar não apenas o potencial de crescimento das receitas, mas também a capacidade de financiar o intervalo entre os desembolsos e a entrada efetiva dos recebíveis.
O impacto do ciclo financeiro nas decisões de crédito empresarial
A administração do ciclo financeiro influencia diretamente as decisões relacionadas ao financiamento das operações.
Empresas com prazos mais longos de recebimento podem apresentar necessidades recorrentes de capital de giro, mesmo quando possuem carteiras de clientes consistentes e previsibilidade de faturamento.
Nesse contexto, a análise dos recebíveis, da concentração de clientes, dos vencimentos e das obrigações financeiras permite identificar alternativas de financiamento compatíveis com a dinâmica do negócio.
A definição dessas alternativas deve considerar o custo efetivo da operação, os prazos de liquidação, as garantias envolvidas e os impactos sobre a estrutura financeira da empresa.
O acesso ao crédito corporativo, portanto, deve estar relacionado a uma avaliação abrangente das necessidades de liquidez e das condições de financiamento.
Gestão de recebíveis e alternativas para equilibrar o ciclo financeiro
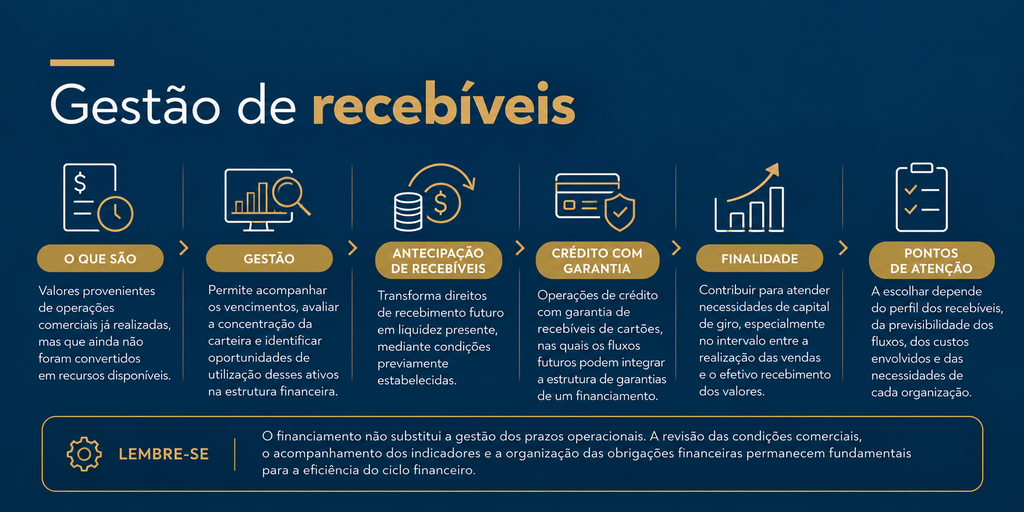
Os recebíveis representam valores provenientes de operações comerciais já realizadas, mas que ainda não foram convertidos em recursos disponíveis.
Sua gestão permite acompanhar os vencimentos, avaliar a concentração da carteira e identificar oportunidades de utilização desses ativos na estrutura financeira empresarial.
Entre as alternativas disponíveis, a antecipação de recebíveis permite transformar determinados direitos de recebimento futuro em liquidez presente, mediante condições previamente estabelecidas.
Essa modalidade pode contribuir para atender necessidades de capital de giro relacionadas ao intervalo entre a realização das vendas e o efetivo recebimento dos valores.
Outra possibilidade envolve operações de crédito com garantia de recebíveis de cartões, nas quais os fluxos futuros podem integrar a estrutura de garantias de uma operação de financiamento.
Embora apresentem características distintas, essas soluções podem ser consideradas no planejamento financeiro de empresas que buscam administrar seus prazos e diversificar suas fontes de capital.
A escolha depende de fatores como o perfil dos recebíveis, a previsibilidade dos fluxos, os custos envolvidos e as necessidades específicas de cada organização.
É importante considerar que o financiamento não substitui a gestão dos prazos operacionais. A revisão das condições comerciais, o acompanhamento dos indicadores e a organização das obrigações financeiras permanecem fundamentais para a eficiência do ciclo financeiro.
Ciclo financeiro e planejamento: decisões alinhadas à dinâmica do negócio
A gestão do ciclo financeiro deve integrar o planejamento das empresas, especialmente em ambientes de expansão comercial, mudanças nas condições de mercado ou aumento das necessidades de financiamento.
O acompanhamento dos prazos médios de recebimento, pagamento e estocagem permite identificar tendências, antecipar possíveis pressões sobre o caixa e avaliar os efeitos das decisões comerciais sobre a estrutura financeira.
Além disso, a análise da carteira de recebíveis contribui para compreender a distribuição dos vencimentos e a capacidade de conversão dos ativos em recursos disponíveis.
Para empresas de médio e grande porte, essas informações são relevantes na definição de políticas comerciais, no planejamento do capital de giro e na avaliação de alternativas de crédito.
A combinação entre gestão financeira, previsibilidade dos recebimentos e acesso a estruturas de financiamento adequadas pode contribuir para uma administração mais eficiente da liquidez.
O Daniele Banco atua com soluções de antecipação de recebíveis e crédito corporativo, considerando as características das operações e as necessidades financeiras de cada empresa.
Converse com nossos especialistas e conheça soluções financeiras alinhadas ao ciclo operacional e às necessidades do seu negócio.
Acesse www.danielebanco.com.br.