Em um mercado de crédito corporativo que movimenta trilhões de reais, antecipar recebíveis exige uma análise que ultrapassa a necessidade imediata de liquidez.
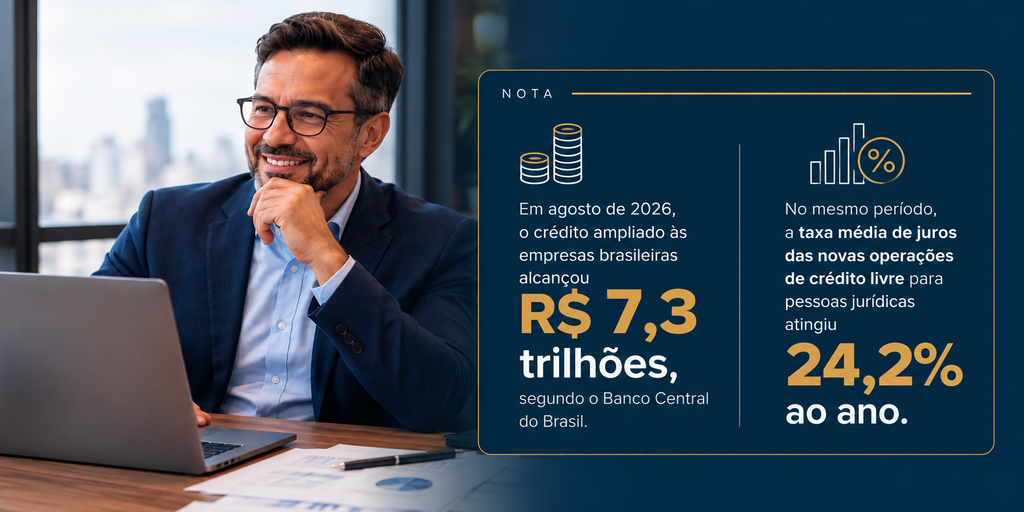
Os números evidenciam a dimensão do mercado de financiamento empresarial e a importância de avaliar criteriosamente as alternativas de acesso a recursos.
Para companhias com volumes expressivos de vendas a prazo, os recebíveis representam ativos que podem integrar a estratégia de financiamento. Entretanto, sua antecipação envolve decisões sobre custo de capital, exposição ao risco, disponibilidade futura de caixa e eficiência na utilização dos recursos.
A questão central não está apenas em quanto a empresa pode antecipar, mas em quais condições justificam transformar recebimentos futuros em capital disponível no presente.
O custo da antecipação deve ser comparado ao valor estratégico da liquidez
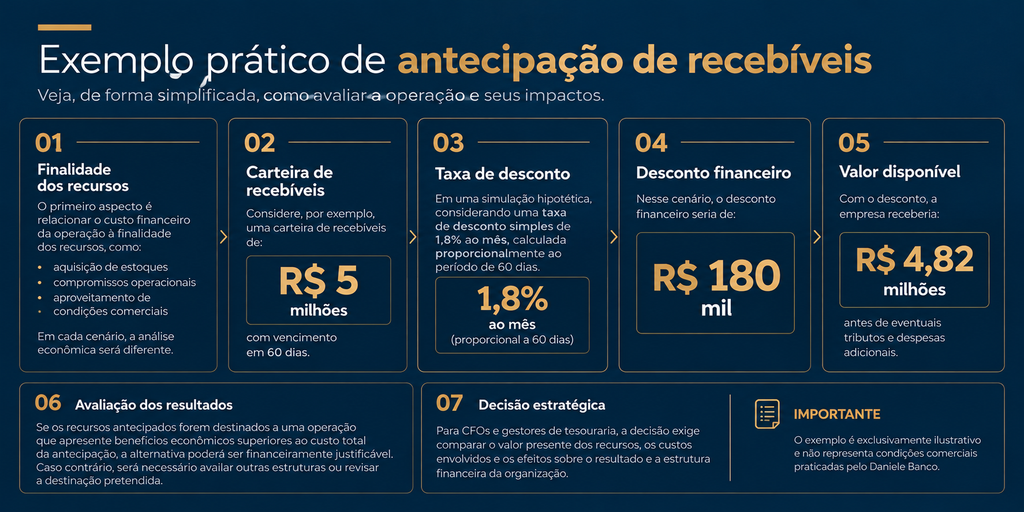
O primeiro aspecto a considerar é a relação entre o custo financeiro da operação e a finalidade dos recursos.
Uma empresa pode antecipar recebíveis para financiar a aquisição de estoques, atender compromissos operacionais ou aproveitar condições comerciais que demandem disponibilidade imediata de capital.
Em cada cenário, a análise econômica será diferente.
Considere, por exemplo, uma carteira de recebíveis de R$ 5 milhões, com vencimento em 60 dias.
Em uma simulação hipotética, considerando uma taxa de desconto simples de 1,8% ao mês, calculada proporcionalmente ao período de 60 dias, o desconto financeiro seria de R$ 180 mil, resultando na disponibilização de R$ 4,82 milhões, antes de eventuais tributos e despesas adicionais.
A avaliação não termina nesse cálculo.
Se os recursos antecipados forem destinados a uma operação que apresente benefícios econômicos superiores ao custo total da antecipação, a alternativa poderá ser financeiramente justificável. Caso contrário, a empresa precisará avaliar outras estruturas ou revisar a destinação pretendida.
O exemplo é exclusivamente ilustrativo e não representa condições comerciais praticadas pelo Daniele Banco.
Para CFOs e gestores de tesouraria, a decisão exige comparar o valor presente dos recursos, os custos envolvidos e os efeitos sobre o resultado e a estrutura financeira da organização.
A qualidade dos recebíveis influencia as condições de financiamento
Nem toda carteira de recebíveis apresenta o mesmo perfil de risco.
A origem dos créditos, a capacidade de pagamento dos devedores, a concentração por cliente, a documentação das operações comerciais e o histórico de liquidação são fatores relevantes na avaliação dos ativos.
Uma carteira diversificada, com informações consistentes e vencimentos previsíveis, possui características diferentes de uma carteira concentrada em poucos devedores ou sujeita a elevado volume de contestações comerciais.
Essa distinção influencia a análise de elegibilidade dos recebíveis, a estrutura contratual e as condições financeiras que poderão ser oferecidas.
O acompanhamento de indicadores como inadimplência, concentração e distribuição de vencimentos permite que as empresas compreendam a qualidade de seus ativos e identifiquem exposições relevantes.
A gestão da carteira, portanto, não deve ocorrer apenas no momento da contratação de uma operação financeira.
A qualidade das informações sobre os recebíveis integra a capacidade da empresa de avaliar e negociar alternativas de financiamento.
O mercado de recebíveis passa por uma transformação estrutural
A evolução regulatória e tecnológica do mercado brasileiro acrescenta uma nova dimensão à análise das operações com direitos creditórios.
Instituídas pela Lei nº 13.775/2018, as duplicatas escriturais representam a digitalização desses títulos de crédito, com mecanismos eletrônicos de escrituração, controle de titularidade e registro das operações.
A Resolução BCB nº 339/2023 e suas alterações posteriores integram o conjunto de normas que disciplinam essa infraestrutura.
O Banco Central destaca que o modelo permite maior rastreabilidade, padronização das informações e mecanismos de prevenção à duplicidade de negociação dos títulos.
A evolução desse ambiente tende a ampliar as possibilidades de análise e negociação dos recebíveis, à medida que a infraestrutura regulada avança em sua implementação.
Para as empresas, o movimento reforça a importância da organização documental, da integridade das informações comerciais e da integração entre os processos financeiros e os registros dos direitos creditórios.
A modernização não elimina os riscos associados às operações, mas modifica os instrumentos disponíveis para identificá-los e administrá-los.
Leia o que falamos sobre essa mudança no post abaixo:
Mercado de recebíveis: o que muda com duplicatas escriturais
A antecipação precisa ser compatível com a projeção do fluxo de caixa
Antecipar recebíveis altera o momento de disponibilidade dos recursos, mas também modifica a distribuição dos ingressos financeiros futuros.
Por essa razão, a decisão deve considerar o fluxo de caixa projetado, os compromissos já assumidos e a capacidade de geração de recursos ao longo dos períodos seguintes.
Em operações recorrentes, a utilização frequente da antecipação pode exigir atenção adicional à parcela dos recebíveis futuros que já está comprometida.
Para empresas de médio e grande porte, essa análise deve estar integrada ao planejamento de tesouraria e às projeções de capital de giro.
Entre os indicadores relevantes estão o prazo médio de recebimento, a necessidade de capital de giro, a concentração de vencimentos e a disponibilidade de caixa projetada.
O objetivo é avaliar se a operação atende a uma necessidade financeira identificada sem produzir novos descasamentos nos períodos seguintes.
A eficiência da antecipação depende da sua integração ao planejamento financeiro, e não apenas da velocidade de disponibilização dos recursos.
Antecipação ou crédito com garantia de recebíveis: estruturas diferentes para necessidades distintas
A utilização de recebíveis no financiamento empresarial não se limita à antecipação.
Operações de crédito com garantia de recebíveis de cartões, por exemplo, permitem que determinados fluxos futuros integrem a estrutura de garantias de um financiamento.
Na antecipação, a empresa negocia direitos de recebimento futuro, de acordo com as condições contratuais estabelecidas. Nas operações de crédito garantidas por recebíveis, esses ativos podem ser vinculados à garantia de uma obrigação financeira.
A distinção envolve aspectos como titularidade dos créditos, condições de liquidação, responsabilidades contratuais, custos e disponibilidade dos recebíveis para outras operações.
Não existe uma modalidade universalmente mais adequada.
A escolha depende do perfil dos ativos, dos prazos necessários, da finalidade dos recursos e da estrutura de capital da organização.
A análise comparativa permite identificar alternativas compatíveis com a estratégia financeira e com as características operacionais de cada empresa.
Ampliamos esse pensamento neste post. Clique e confira:
A decisão financeira começa antes da contratação
A antecipação de recebíveis deve ser compreendida como uma alternativa de financiamento cuja eficiência depende da qualidade da análise que antecede a operação.
Custos, prazos, concentração de riscos, condições contratuais, previsibilidade dos recebimentos e finalidade dos recursos precisam ser avaliados de forma integrada.
Em um mercado marcado pela evolução dos instrumentos de crédito e pela modernização da infraestrutura de recebíveis, a capacidade de estruturar operações compatíveis com as necessidades empresariais ganha relevância.
Uma decisão de financiamento eficaz considera não apenas a disponibilidade do crédito, mas sua adequação à estrutura financeira e aos objetivos do negócio.
Converse com os especialistas do Daniele Banco acessando nosso site e conheça soluções financeiras alinhadas às necessidades da sua empresa.
Acesse www.danielebanco.com.br.