A modernização das duplicatas está redesenhando a infraestrutura do crédito empresarial no Brasil. Entenda o que muda na segurança das operações, na negociação de recebíveis e nas alternativas de financiamento para empresas.
O mercado de recebíveis brasileiro atravessa uma transformação importante.
A implementação das duplicatas escriturais, acompanhada de novas regras para escrituração, registro e negociação desses títulos, representa uma mudança na forma como empresas, instituições financeiras e demais participantes do mercado administram direitos de crédito originados de operações comerciais.
Para as empresas que realizam vendas a prazo, essa evolução merece atenção, afinal, a capacidade de transformar recebíveis empresariais em recursos financeiros depende não apenas do volume de vendas, mas também da qualidade das informações, da segurança jurídica dos títulos e das condições disponíveis para sua negociação.
Com o avanço da infraestrutura digital, o mercado caminha para um ambiente de maior rastreabilidade, padronização e transparência e essas mudanças podem contribuir para ampliar a concorrência entre financiadores e tornar mais eficiente a utilização de recebíveis em operações de crédito empresarial.
Mas o que efetivamente muda para as empresas e como essa transformação pode influenciar suas estratégias financeiras?
O que são duplicatas escriturais e por que elas são importantes?
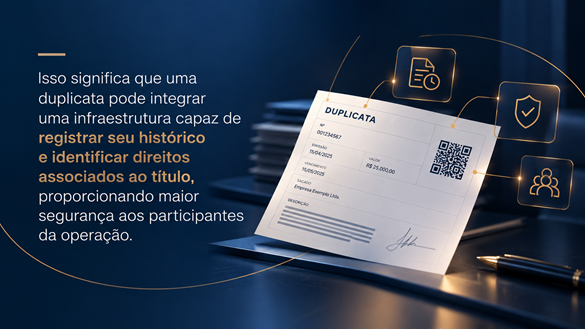
A duplicata é um título de crédito originado de uma operação comercial de venda de mercadorias ou prestação de serviços a prazo e representa o direito do fornecedor de receber determinado valor do comprador na data acordada.
A duplicata escritural mantém essa natureza, mas sua emissão e seu controle ocorrem por meio de sistemas eletrônicos autorizados, substituindo a necessidade de representação física do título.
A Lei nº 13.775, de 2018, estabeleceu as bases legais desse modelo, posteriormente regulamentado pelo Banco Central do Brasil.
A principal evolução não está apenas na digitalização do documento.
O novo sistema permite controlar eletronicamente informações relacionadas à titularidade, negociação, pagamento e eventuais ônus sobre o recebível.
Para compreender os fundamentos desse instrumento, consulte também nosso artigo Duplicatas: guia completo para gestão e antecipação.
O que está mudando no mercado de recebíveis brasileiro?
Durante muitos anos, a negociação de duplicatas esteve associada a processos com diferentes níveis de padronização e dependência de documentos, controles internos e verificações realizadas pelas instituições envolvidas.
Esse modelo podia dificultar a identificação de negociações anteriores sobre o mesmo recebível, ampliar os custos de verificação e gerar insegurança em determinadas operações.
A nova infraestrutura procura enfrentar esses desafios por meio de sistemas eletrônicos de escrituração, registro e depósito centralizado, conforme as funções previstas na regulamentação.
Entre as principais transformações estão a identificação mais precisa dos títulos, o controle de titularidade, a rastreabilidade das negociações e a possibilidade de verificar direitos e restrições associados aos recebíveis.
A conexão entre os sistemas também é um componente relevante dessa evolução, pois busca permitir a comunicação entre diferentes participantes e infraestruturas do mercado.
Um marco importante em 2026
O processo de implementação avançou em 2026.
Por meio do Comunicado nº 45.562, de 14 de julho de 2026, o Banco Central estabeleceu 15 de julho de 2026 como a data de início das operações dos sistemas de escrituração, para fins de contagem dos prazos regulatórios.
A implantação ocorre de maneira gradual, com etapas previstas para a ampliação das funcionalidades e a adesão dos diferentes grupos de empresas.
Portanto, a transformação já está em andamento, mas seus efeitos sobre o mercado dependem da evolução operacional, da integração dos participantes e da adoção efetiva do novo modelo.
Como a escrituração e o registro aumentam a segurança das operações?
Um dos pontos centrais da modernização é a possibilidade de acompanhar o ciclo de vida da duplicata em ambiente eletrônico.
Desde sua emissão até a liquidação, os sistemas permitem registrar informações e eventos relevantes para a negociação do título.
Essa estrutura contribui para enfrentar riscos historicamente associados ao mercado, especialmente aqueles relacionados à falta de visibilidade sobre a titularidade dos recebíveis e à possibilidade de negociações conflitantes.
Para as instituições que financiam operações comerciais, informações mais confiáveis podem favorecer processos de análise e controle de risco.
Para as empresas, a padronização tende a facilitar a organização das carteiras e a identificação dos direitos creditórios disponíveis para negociação.
É importante destacar que a escrituração não elimina riscos como inadimplência, contestação comercial ou inconsistências na origem da operação, logo, a qualidade dos recebíveis e a análise de crédito continuam sendo determinantes.
Antecipação de recebíveis: qual é a relação com as duplicatas escriturais?
A antecipação de recebíveis permite que uma empresa obtenha recursos antes do vencimento de valores originados de vendas já realizadas, mediante as condições estabelecidas na operação.
Quando esses valores estão representados por duplicatas, a qualidade da documentação e a segurança sobre os direitos negociados são aspectos fundamentais para a estruturação do financiamento.
Com o avanço das duplicatas escriturais, o mercado passa a contar com mecanismos que podem facilitar a identificação, o acompanhamento e a negociação desses títulos.
Isso pode tornar mais eficiente a avaliação das carteiras e favorecer o desenvolvimento de soluções de crédito estruturadas a partir de recebíveis comerciais.
Uma antecipação pode ser utilizada para reforçar o capital de giro, financiar estoques, apoiar investimentos ou ajustar o ciclo financeiro da empresa. Sua conveniência depende do retorno esperado e do impacto sobre os fluxos de caixa futuros.
Para aprofundar essa análise, leia Como funciona o desconto de duplicatas na prática e Antecipação de recebíveis ou crédito tradicional: como definir a estrutura financeira mais eficiente.
Como o Daniele Banco se conecta à evolução do mercado de recebíveis?
Há 38 anos, o Daniele Banco acompanha as necessidades financeiras das empresas e as transformações do ambiente de negócios, desenvolvendo soluções de crédito alinhadas às características de diferentes operações.
A evolução do mercado de recebíveis reforça a importância de uma análise financeira que considere a estrutura dos ativos, a necessidade de capital e os objetivos de cada organização.
Entre as soluções disponíveis no Daniele Banco estão a antecipação de recebíveis e operações de crédito com garantia de recebíveis, incluindo estruturas relacionadas às agendas de recebíveis de cartão.
Embora os recebíveis de cartão e as duplicatas comerciais pertençam a estruturas regulatórias distintas, ambos demonstram como direitos originados da atividade empresarial podem ser considerados na construção de alternativas de financiamento.
A escolha da modalidade adequada depende da natureza dos recebíveis, da análise de crédito e das condições de cada operação.
Saiba também por que os recebíveis empresariais devem fazer parte da estratégia financeira da empresa e conheça outras possibilidades de utilização desses ativos.
O futuro do mercado de recebíveis exige atenção às decisões do presente
A implantação das duplicatas escriturais representa uma etapa relevante da modernização do mercado financeiro brasileiro.
A combinação entre registros eletrônicos, maior rastreabilidade e mecanismos de negociação mais estruturados tem potencial para melhorar a segurança das operações e ampliar a eficiência do financiamento baseado em recebíveis.
Sua empresa possui uma carteira relevante de recebíveis e busca alternativas para ampliar sua capacidade financeira?
Conheça as soluções de crédito empresarial e antecipação de recebíveis do Daniele Banco.
Acesse nosso site e fale com nossos especialistas.
- Categorias: mercado de recebíveis, duplicatas, crédito emrpesarial, antecipação de recebíveis.